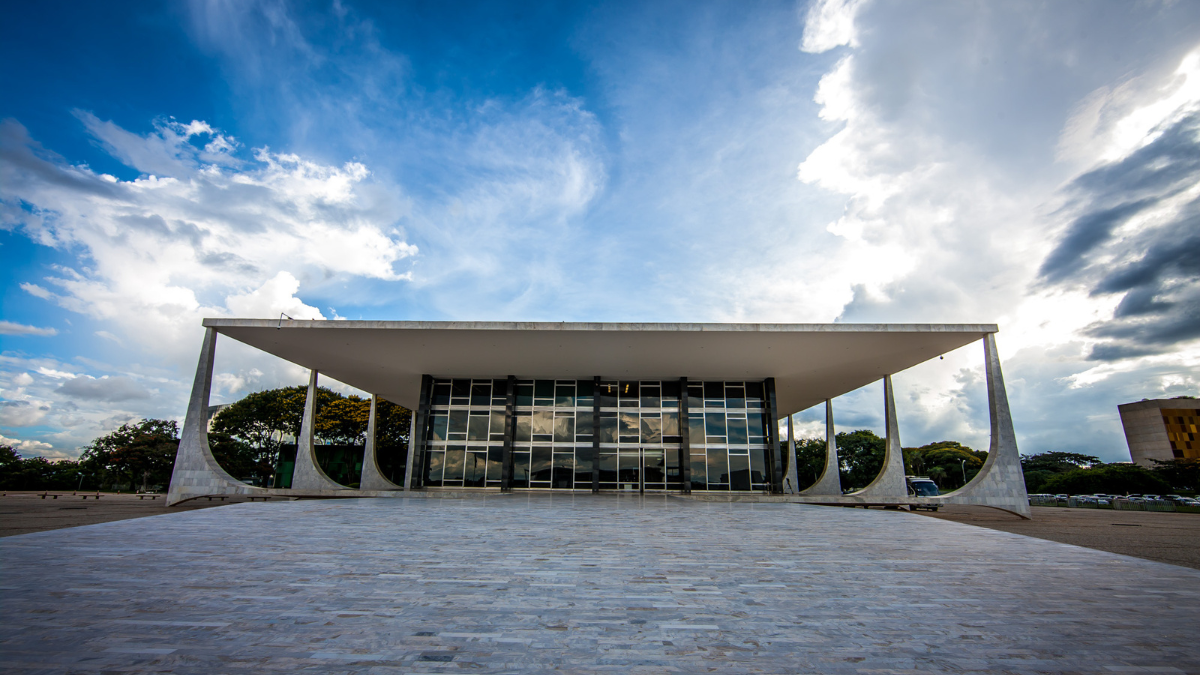
O Supremo Tribunal Federal (STF) concluiu, em 7 de outubro, o julgamento que afasta a incidência de PIS e Cofins sobre créditos presumidos de ICMS concedidos pelos estados e pelo Distrito Federal. A decisão, tomada no Recurso Extraordinário 835.818, Tema 843 da repercussão geral, deverá orientar processos semelhantes em todo o país.
Segundo informações apresentadas pela Fazenda Nacional, a discussão envolve mais de 5,4 mil ações judiciais nas quais empresas questionam a cobrança das contribuições federais sobre esses incentivos fiscais.
Os créditos presumidos de ICMS são benefícios concedidos pelos governos estaduais para reduzir a carga tributária de determinadas empresas ou setores. No entendimento do STF, esses valores não representam receita ou faturamento próprio dos contribuintes e, por isso, não devem integrar a base de cálculo do PIS e da Cofins.
Apesar do resultado favorável aos contribuintes, especialistas recomendam cautela antes de solicitar a recuperação de valores pagos anteriormente. A definição dos efeitos temporais da decisão ainda pode influenciar a situação de empresas que já possuem ações judiciais e daquelas que pretendem iniciar procedimentos para recuperar créditos tributários.
Recuperação de valores exige cautela
Para Fábio Edelberg, CEO da Navecon, empresa especializada em gestão e inteligência contábil, financeira, patrimonial e tributária, o julgamento representa uma vitória para os contribuintes, mas não significa que todas as empresas possam recuperar valores imediatamente.
Segundo ele, o primeiro passo é verificar se a empresa já possui uma ação judicial em andamento sobre o tema. A existência de um processo anterior pode influenciar a análise das possibilidades de recuperação.
Outro ponto de atenção é a possibilidade de a Fazenda Nacional apresentar embargos de declaração após a publicação do acórdão, inclusive com pedido de modulação dos efeitos. Esse mecanismo permite ao STF esclarecer aspectos da decisão e, eventualmente, estabelecer a partir de quando o entendimento deverá produzir efeitos, além de definir possíveis tratamentos distintos para situações específicas.
Edelberg alerta que uma tentativa de recuperação administrativa antes de maior clareza sobre esses aspectos pode expor as empresas a questionamentos da Receita Federal, glosas de créditos e autuações fiscais.
O executivo também destaca a necessidade de diferenciar o reconhecimento do direito pelo Supremo da definição das condições para sua aplicação prática. Por isso, recomenda avaliar o histórico tributário de cada empresa, a existência de processos judiciais e os próximos desdobramentos do julgamento antes de adotar medidas para recuperar valores.
Decisão pode impactar empresas de diferentes setores
O entendimento do STF tem relevância para empresas que recebem incentivos estaduais por meio de créditos presumidos de ICMS e que discutiam a inclusão desses valores na base de cálculo das contribuições federais.
Com a repercussão geral, a decisão deverá servir de referência para os demais processos que tratam da mesma controvérsia. A aplicação prática, no entanto, dependerá dos desdobramentos processuais e da análise das particularidades de cada caso.
Sobre a Navecon
Fundada em 2013, a Navecon atua nas áreas de gestão e inteligência contábil, financeira, patrimonial e tributária. Com sede em Santa Catarina, a empresa atende mais de 1.350 organizações em todo o Brasil, com presença nos setores industrial, comercial, de comércio eletrônico, logística e distribuição.
Foto: Divulgação